Facturer et encaisser
Facturation électronique IDEL : où arrivent vos factures de cabinet ?
Par Kim · Publié le
Le prélèvement de téléphone apparaît sur votre compte. La facture, elle, reste introuvable. Vous avez regardé vos mails, votre espace client et le dossier habituel du cabinet. Pendant ce temps, les feuilles de soins partent normalement : côté facturation, tout semblait fonctionner.
Cette situation illustrative révèle une ambiguïté : pour une IDEL, « la facturation » peut désigner les soins que l’on facture ou les dépenses que l’on reçoit. Depuis le 1er septembre 2026, il faut aussi savoir où arrivent les factures électroniques de ses fournisseurs concernés par la réforme. L’exonération de TVA des soins ne supprime pas cette obligation de réception. La DGFiP le précise expressément pour les activités de santé dans sa fiche sur les factures d’achat, page 3.
Pour une IDEL exerçant en France métropolitaine, la question utile devient donc très concrète : quelle plateforme reçoit les factures de mon activité, et comment puis-je les consulter ?
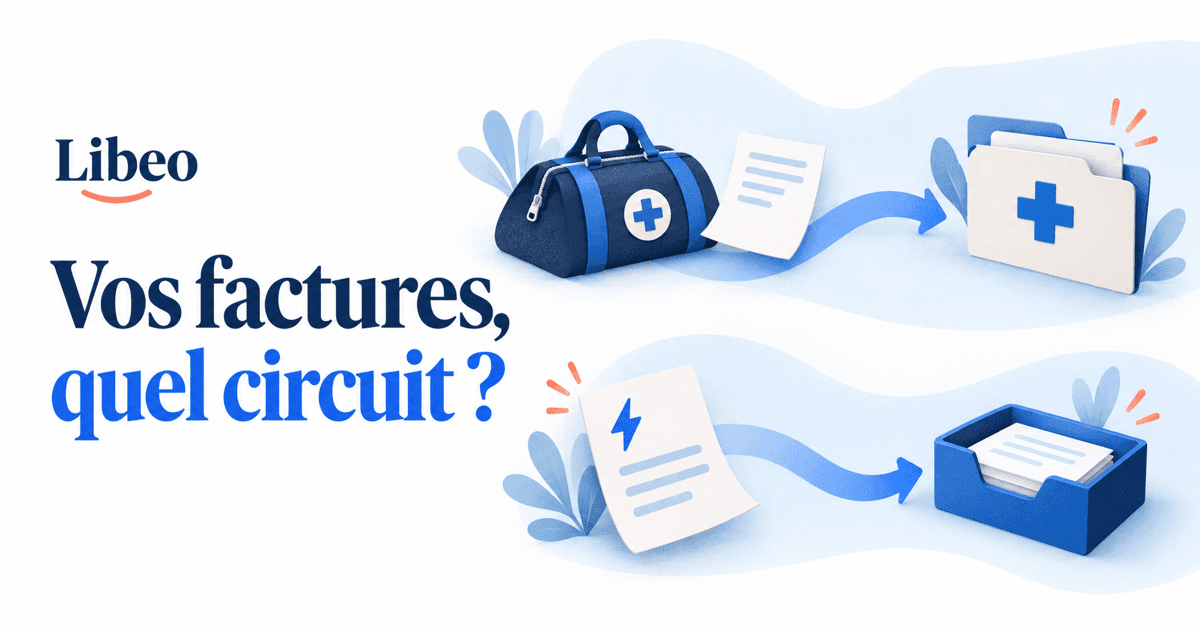
Vos soins et vos achats suivent deux circuits
Les feuilles de soins électroniques, ou FSE, servent à transmettre la facturation des soins à l’Assurance Maladie. Elles utilisent le circuit SESAM-Vitale et un équipement adapté, décrit dans la documentation Ameli destinée aux infirmiers.
Une facture d’abonnement téléphonique professionnel répond à une autre logique : vous êtes cliente d’un fournisseur. La réforme fiscale organise les échanges de factures entre entreprises, par l’intermédiaire de plateformes agréées. Le fait que vos FSE soient transmises ne prouve donc pas que la réception de vos achats soit configurée.
Cela ne signifie pas nécessairement deux logiciels à ouvrir. Un outil peut réunir plusieurs fonctions. Mais il faut faire préciser lesquelles sont incluses et activées pour votre activité : « nous gérons votre facturation » ne répond pas, à lui seul, à cette question.
Si votre difficulté concerne au contraire un règlement de la caisse, notre article sur les virements incomplets et les retours de facturation traite ce circuit-là.
L’exonération concerne les soins, pas toutes les situations du cabinet
Les soins à la personne dispensés dans le cadre des professions médicales et paramédicales réglementées bénéficient de l’exonération de TVA prévue à l’article 261 du Code général des impôts. Le BOFiP cite expressément les infirmiers. Il précise aussi que cette exonération ne s’étend pas automatiquement à une activité sans lien avec les soins dispensés. Périmètre de l’exonération, BOFiP, paragraphes 1 à 30.
Pour ces soins exonérés, il n’y a pas à recréer les FSE sous forme de factures fiscales électroniques. Les opérations exonérées et dispensées de facturation au sens fiscal sont également exclues de la transmission de données de transaction appelée « e-reporting ». Cette exclusion figure dans la doctrine publiée le 30 septembre 2026, paragraphe 20.
En revanche, si vous percevez des recettes pour une autre activité, faites examiner leur nature séparément. La qualité d’infirmière ne permet pas de conclure que toutes les opérations ont le même régime. Cette vérification évite aussi de confondre l’exonération des soins avec la franchise en base de TVA : ce sont deux situations différentes.
Pourquoi certaines factures arrivent encore comme avant
Le calendrier explique une partie de cette impression de changement à moitié fait. Depuis le 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire doivent émettre leurs factures concernées sous forme électronique. Les petites et micro-entreprises disposent d’une échéance au 1er septembre 2027. L’obligation de pouvoir recevoir, elle, commence dès septembre 2026. Calendrier de la DGFiP.
Il est donc possible que vos fournisseurs ne basculent pas tous au même moment. Recevoir encore une facture par le circuit habituel ne démontre ni que la réforme a été reportée, ni que votre propre réception est prête.
Le format mérite aussi une précision : un PDF ordinaire envoyé par mail ne suffit pas à constituer une facture électronique au sens de la réforme. Celle-ci comporte des données structurées et transite par une plateforme agréée. Certains formats associent toutefois données et représentation lisible : voir un PDF à l’écran n’est pas, en soi, une anomalie. Définition officielle.
Suivre une facture jusqu’au bon endroit
Prenons un exemple entièrement fictif. Sarah exerce en libéral et cherche la facture de son abonnement professionnel. Sa facturière s’occupe des soins ; son comptable reçoit les pièces de dépenses. Sarah pensait que l’un des deux avait forcément organisé la réception électronique.
Au lieu de demander si « tout est conforme », elle peut partir de cette pièce : « Pour mon activité, quelle plateforme a été choisie pour recevoir les factures fournisseurs ? Où puis-je retrouver celle de cet abonnement ? »
La réponse peut révéler une configuration déjà faite, un accès qu’elle n’avait pas identifié ou une démarche encore à terminer. Si personne ne peut nommer la plateforme et expliquer l’accès, le point reste à clarifier avec le prestataire chargé de sa mise en place. Il n’est pas réglé par le seul fait d’avoir un abonnement logiciel.
La DGFiP distingue la plateforme agréée, immatriculée par l’administration, des outils qui peuvent s’y connecter. Elle permet de consulter les informations sur les plateformes et leur liste officielle. Demandez à votre éditeur ou à votre comptable comment votre solution s’inscrit dans ce circuit avant de souscrire un service supplémentaire.
Dans le scénario de Sarah, retrouver une première facture permet ensuite de discuter d’un fonctionnement simple : qui reçoit l’alerte, qui examine la dépense, qui récupère la pièce pour la comptabilité ? Ce sont des choix d’organisation à convenir, pas des tâches que la réforme attribue automatiquement à la facturière ou au comptable.
La facture retrouvée n’est pas davantage une preuve de paiement. Sarah peut la rapprocher du prélèvement observé, puis vérifier qu’elle concerne bien son abonnement et la bonne période. Recevoir, vérifier et payer restent trois actions distinctes.
Pour faire le point au cabinet, choisissez une dépense professionnelle récente et remontez son parcours. Vous cherchez une réponse que vous pourrez réutiliser le mois suivant : « Cette facture arrive ici, cette personne la regarde, et je sais comment la retrouver. »